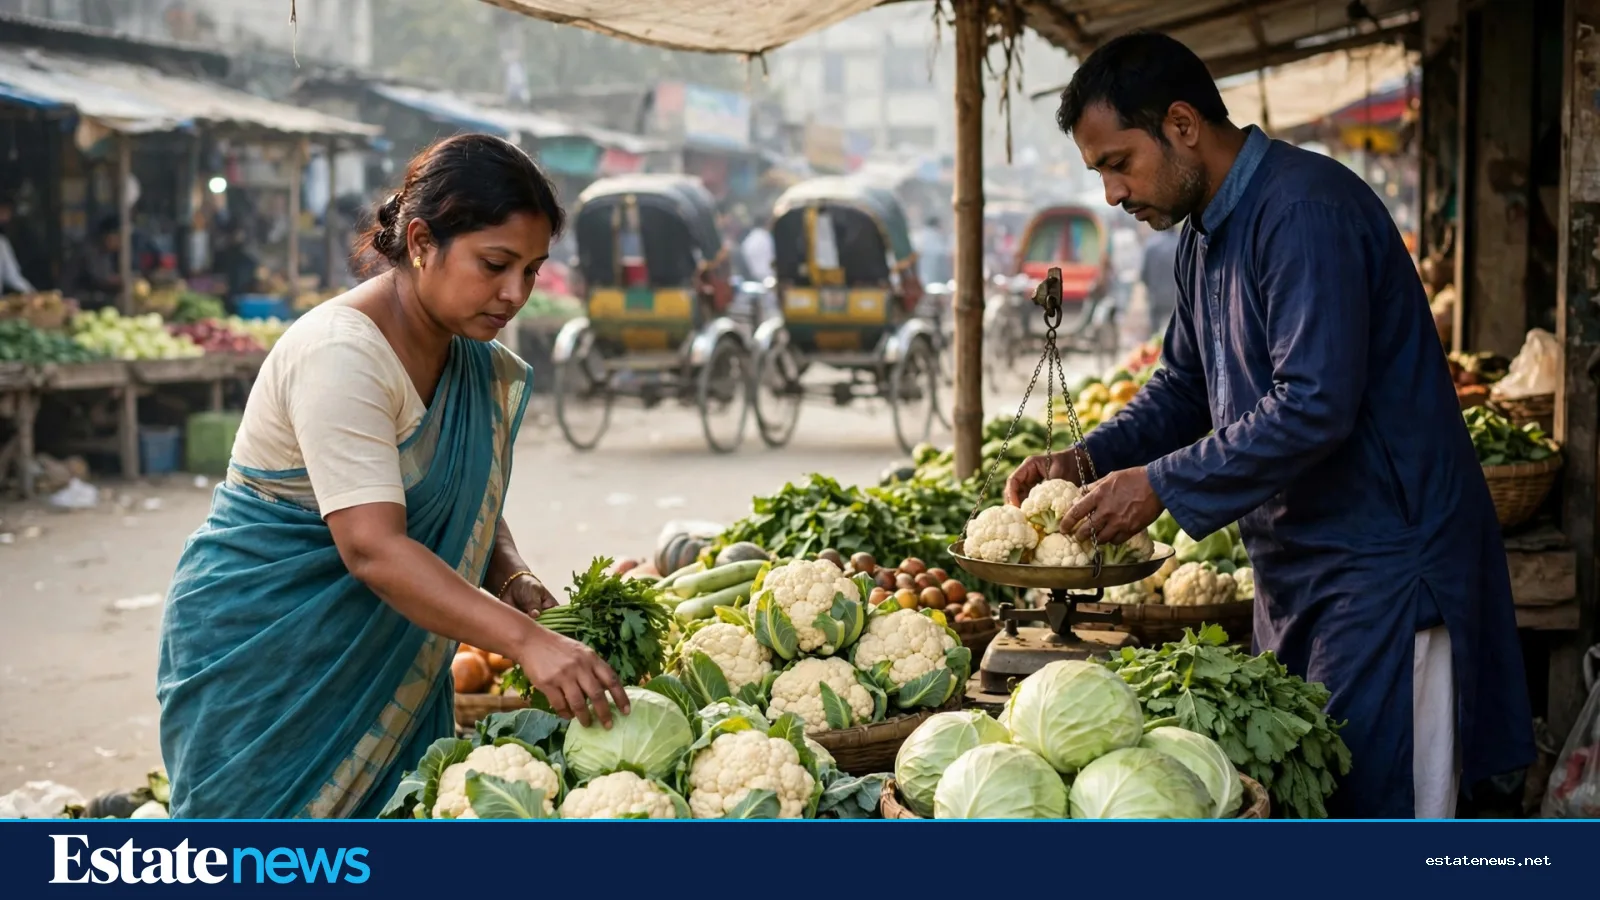
অক্টোবরে দেশের সার্বিক মূল্যস্ফীতি দাঁড়িয়েছে ৮ দশমিক ২৭ শতাংশে, সেপ্টেম্বরের ৮ দশমিক ৩৪ শতাংশ থেকে সামান্য কমে। বাংলাদেশ পরিসংখ্যান ব্যুরো, বিবিএস, ৯ নভেম্বর এই তথ্য প্রকাশ করেছে। সংখ্যাটি এক নজরে স্বস্তির মনে হলেও ভেতরের ছবিটি দুই ভাগে ভাগ করা। খাবারের দাম কমেছে, কিন্তু বাড়িভাড়া, বিদ্যুৎ, গ্যাস আর যাতায়াতের মতো খরচ বেড়েছে।
খাদ্য মূল্যস্ফীতি অক্টোবরে নেমেছে ৬ দশমিক ৪০ শতাংশে, সেপ্টেম্বরের ৭ দশমিক ২২ শতাংশ থেকে। এটি ৫৪ মাসের মধ্যে সর্বনিম্ন। বাজারে শীতের সবজি আসতে শুরু করেছে, আর চাল-ডালের দামেও চাপ কমেছে। যে পরিবারের আয়ের বড় অংশ বাজারে যায়, তাদের জন্য এটি সত্যিকারের স্বস্তি।
কিন্তু খাদ্যবহির্ভূত মূল্যস্ফীতি উল্টো পথে হেঁটেছে। অক্টোবরে তা উঠেছে ৯ দশমিক ৮৯ শতাংশে, সেপ্টেম্বরের ৯ দশমিক ৩০ শতাংশ থেকে। এটি ৪১ মাসের মধ্যে সর্বোচ্চ। বিবিএস জানিয়েছে, বাড়িভাড়া, গৃহস্থালি সেবা, বিদ্যুৎ, গ্যাস, যাতায়াত আর অন্যান্য খাদ্যবহির্ভূত খাতে দাম দ্রুত বেড়েছে। অর্থাৎ রান্নাঘরের খরচ কমলেও ঘর আর যাতায়াতের খরচ বাড়ছে।

মজুরি বাড়ছে মূল্যস্ফীতির চেয়ে ধীরে
এই হিসাবের সবচেয়ে কঠিন অংশটি মজুরির। অক্টোবরে মজুরি বেড়েছে ৭ দশমিক ৬৩ শতাংশ, সেপ্টেম্বরের ৭ দশমিক ৯০ শতাংশ থেকে কমে। মূল্যস্ফীতি ৮ দশমিক ২৭ শতাংশ হওয়ায় মজুরির বৃদ্ধি মূল্যস্ফীতির নিচে রয়ে গেছে। সহজ কথায়, সাধারণ মানুষের আয় যে হারে বাড়ছে, দাম বাড়ছে তার চেয়ে দ্রুত। ১২ মাসের গড় মূল্যস্ফীতি ৮ দশমিক ৬৬ শতাংশ। শহরে মূল্যস্ফীতি ৮ দশমিক ২৫ শতাংশ, গ্রামে ৮ দশমিক ২৯ শতাংশ।
ঢাকার একটি পরিবারের মাসিক হিসাবে এর মানে পরিষ্কার। বাজারের খরচ কিছুটা কমলেও বাড়িভাড়া আর যাতায়াতের খরচ সেই স্বস্তি খেয়ে নিচ্ছে। যাঁরা ভাড়া বাসায় থাকেন, তাঁদের কাছে বাড়িভাড়া মাসের সবচেয়ে বড় খরচ। আর যাঁরা ফ্ল্যাটের কিস্তি দেন, তাঁদের কাছে কিস্তির পাশাপাশি বিদ্যুৎ, গ্যাস আর সার্ভিস চার্জের বাড়তি খরচ চাপ তৈরি করছে।
ফ্ল্যাট কেনার সিদ্ধান্তে এর প্রভাব কী
মূল্যস্ফীতির এই ভাগাভাগি ফ্ল্যাটের বাজারকেও ছুঁয়ে যায়। খাদ্যবহির্ভূত খরচ বাড়লে পরিবারের হাতে সঞ্চয়ের টাকা কমে, আর সঞ্চয় কমলে ডাউন পেমেন্ট জমানো কঠিন হয়। অন্যদিকে খাবারের দাম কমলে মাসের বাজেটে কিছুটা জায়গা তৈরি হয়। এই দুই টানাটানির মাঝে পরিবারের সিদ্ধান্ত নির্ভর করে নিজের আয়ের ওপর।
একটি ভালো খবর হলো, ব্যাংক ঋণের সুদ কিছুটা কমার পথে। বাংলাদেশ ব্যাংক আগস্টে নীতিসুদ ১০ শতাংশ থেকে কমিয়ে ৯ দশমিক ৫ শতাংশ করেছে, আর ব্যাংকগুলো এখন হোম লোনে ৯ থেকে ১৩ শতাংশের মধ্যে সুদ নিচ্ছে। কোনো কোনো ব্যাংক পুরোনো ঋণ কম সুদে নিয়ে নিচ্ছে। তাই যাঁরা ফ্ল্যাট কেনার কথা ভাবছেন, তাঁদের উচিত কিস্তির হিসাবটি নতুন সুদের হারে আবার মিলিয়ে দেখা। আমাদের হোম লোনের হিসাবের লেখাটি এখানে সাহায্য করতে পারে।
অক্টোবরের এই সংখ্যা কোনো এক মাসের গল্প নয়। খাদ্য মূল্যস্ফীতি কমা একটি ভালো সংকেত, কিন্তু বাড়িভাড়া আর যাতায়াতের খরচ না কমলে সাধারণ পরিবারের স্বস্তি আসবে না। সামনের মাসগুলোতে নজর থাকবে খাদ্যবহির্ভূত খাতে: বাড়িভাড়ার চাপ কমে কি না, আর মজুরি মূল্যস্ফীতির সঙ্গে তাল মেলাতে পারে কি না।
পরিবার এখন কী করতে পারে
মূল্যস্ফীতির এই ভাগাভাগির মধ্যে পরিবারের কাজ হলো নিজের মাসিক হিসাবটি নতুন করে সাজানো। বাজারের খরচ কমায় যে টাকাটুকু বাঁচছে, তা যেন বাড়িভাড়া আর যাতায়াতের বাড়তি খরচে হারিয়ে না যায়, সেদিকে নজর রাখা দরকার। যাঁরা ভাড়া বাসায় থাকেন, তাঁরা বাড়িওয়ালার সঙ্গে ভাড়া পুনর্বিবেচনার কথা বলতে পারেন, বিশেষ করে যদি আশপাশে একই মানের ফ্ল্যাট কম ভাড়ায় পাওয়া যায়। আর যাঁরা ফ্ল্যাট কেনার কথা ভাবছেন, তাঁদের জন্য এখন হিসাব মিলিয়ে দেখার সময়। খাবারের খরচ কমলে মাসের বাজেটে যে জায়গা তৈরি হয়, তা কিস্তির হিসাবে যোগ করে দেখা যায়।
বাংলাদেশ ব্যাংক রমজানের আগে খাদ্য আমদানিতে ৯০ দিনের পেমেন্ট সুবিধা দিয়েছে, যাতে রমজানের সময় খাবারের দাম নিয়ন্ত্রণে থাকে। এই উদ্যোগ সফল হলে সামনের মাসগুলোতে খাদ্য মূল্যস্ফীতি আরও কমতে পারে। তবে বাড়িভাড়া আর যাতায়াতের খরচের দিকে নজর না দিলে সাধারণ পরিবারের বাজেটে স্বস্তি আসবে না। আমাদের বাজারের সর্বশেষ চিত্রটি পড়লে দেখা যাবে, রেমিট্যান্স আর শেয়ারবাজারের খবরও এই হিসাবের সঙ্গে জড়িয়ে আছে।