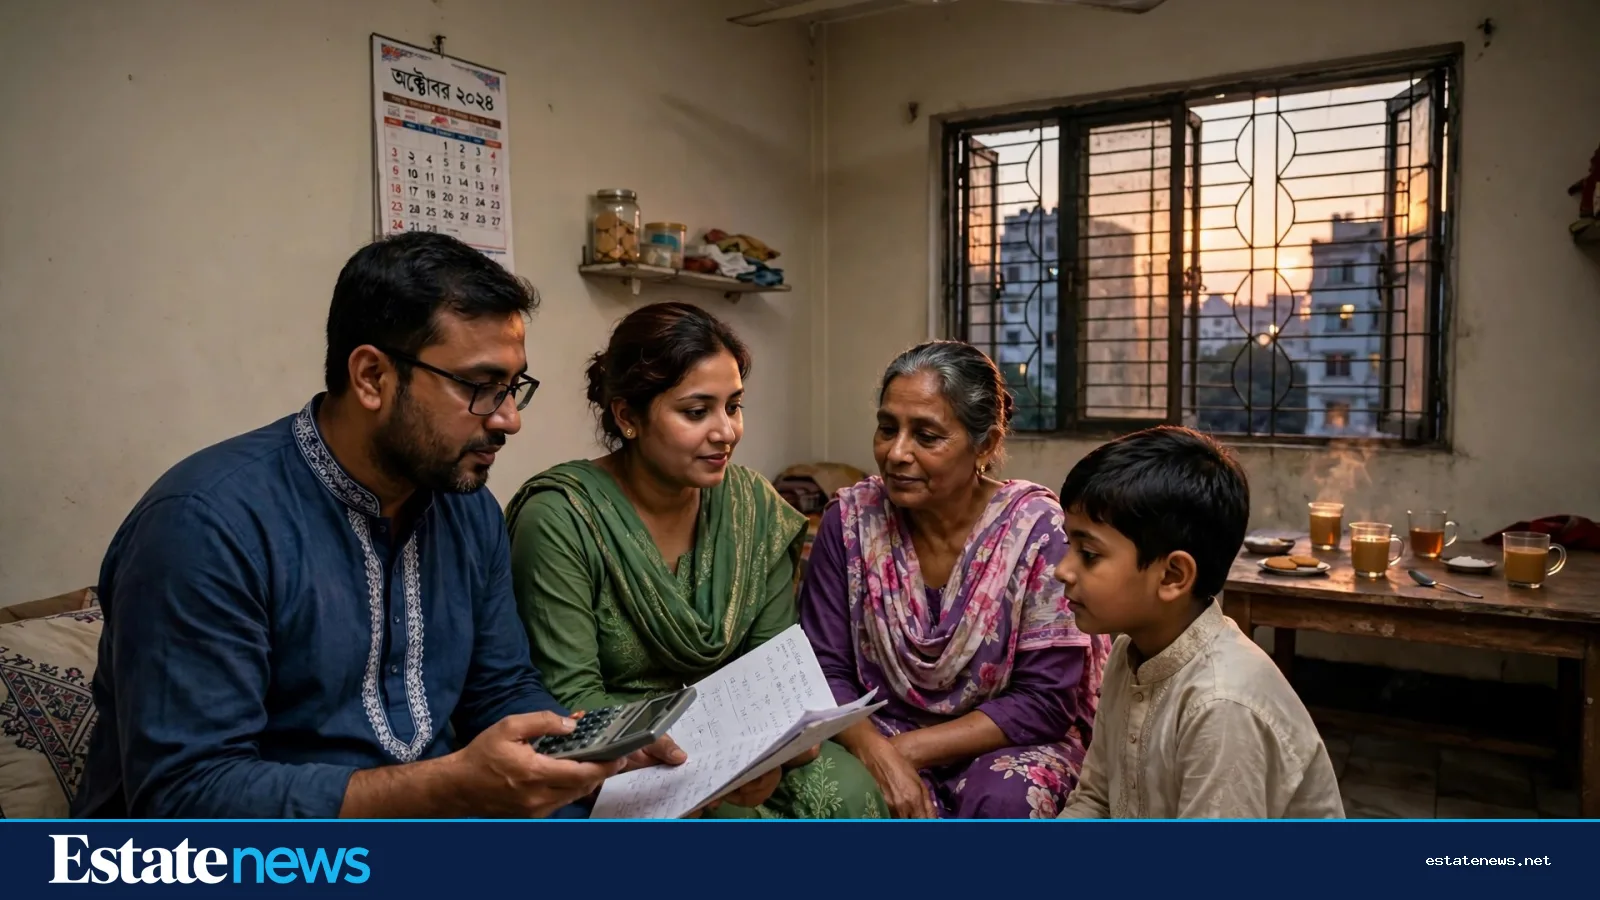
ঢাকায় যাঁরা ভাড়া থাকেন, তাঁদের অনেকের মনেই একই প্রশ্ন ঘোরে। প্রতি মাসে ভাড়া দেওয়ার বদলে ঋণ নিয়ে ফ্ল্যাট কিনলে কেমন হয়? প্রশ্নটি সহজ। উত্তরটি হিসাবের। ভাড়া আর কিস্তি, দুটিই মাসিক খরচ। কিন্তু একটি খরচ শেষে কিছু থাকে না। অন্যটি শেষে একটি সম্পদ থাকে। সেই পার্থক্যই সিদ্ধান্তের মূল।
প্রথমে কিস্তির হিসাবটি দেখা যাক। ৭০ লাখ টাকা ঋণ নিলে, ১১ শতাংশ সুদে, ২০ বছরের মেয়াদে মাসিক কিস্তি আসে প্রায় ৭২,৩০০ টাকা। হিসাবটি এভাবে দাঁড়ায়: মাসিক সুদের হার ০.৯১৬৭ শতাংশ, মোট কিস্তি ২৪০টি। একই ঋণ ৮.৯৯ শতাংশ সুদে নিলে কিস্তি কমে প্রায় ৬২,৯০০ টাকা হয়। মাসে প্রায় ৯,৪০০ টাকা কম। সুদের হারের এই পার্থক্যই বোঝায়, ঋণ নেওয়ার আগে বিভিন্ন ব্যাংকের হার মিলিয়ে দেখা কত জরুরি।
ভাড়ার হিসাবটি কোথায় দাঁড়ায়

ঢাকার ভাড়া গত চার বছরে ২৭ শতাংশ বেড়েছে। এই তথ্যটি এস্টেট নিউজের ২৮ অক্টোবরের প্রতিবেদনে উল্লেখ করা হয়েছে। ভাড়া বাড়ে, কিন্তু ভাড়াটিয়ার হাতে কিছু থাকে না। প্রতিটি মাসের ভাড়া খরচ হয়ে যায়। কিস্তির ক্ষেত্রে প্রতিটি মাসের টাকার একটি অংশ মূল ঋণ কমায়। ২০ বছর পর ঋণ শেষ হলে ফ্ল্যাটটি নিজের হয়ে যায়। এই পার্থক্যটি শুধু অঙ্কের নয়, ভবিষ্যতের।
তবে কিস্তির হিসাব শুধু কিস্তিতেই শেষ হয় না। ফ্ল্যাট কিনলে ডাউন পেমেন্ট দিতে হয়। ব্যাংক সাধারণত দামের ৭০ শতাংশ পর্যন্ত ঋণ দেয়। বাকি ৩০ শতাংশ নিজের টাকা দিতে হয়। তার সঙ্গে যোগ হয় নিবন্ধন খরচ, স্ট্যাম্প শুল্ক, আইনজীবীর ফি আর নানা ছোট খরচ। ফ্ল্যাট কেনার পর মাসিক সার্ভিস চার্জ দিতে হয়। লিফট, জেনারেটর, নিরাপত্তা আর রক্ষণাবেক্ষণের খরচ মিলে সার্ভিস চার্জও কম নয়। নিবন্ধন খরচের হিসাব আগেই দেখে নিন। এস্টেট নিউজের নিবন্ধন খরচ ক্যালকুলেটর দিয়ে দেখুন, আপনার ফ্ল্যাটের নিবন্ধনে কত খরচ পড়বে।
সুদের হার বদলালে কী হয়
ঋণের সুদের হার স্থির থাকে না। বেশিরভাগ হোম লোনের হার পরিবর্তনশীল। বাংলাদেশ ব্যাংকের নীতি সুদহার এখন ৯.৫ শতাংশ। ব্যাংকগুলো সাধারণত ৯ থেকে ১৩ শতাংশের মধ্যে হোম লোন দেয়। সুদের হার এক শতাংশ কমলেও মাসিক কিস্তি অনেক কমে যায়। আবার হার বাড়লে কিস্তিও বাড়ে। তাই ঋণ নেওয়ার সময় জেনে নিন, হারটি স্থির নাকি পরিবর্তনশীল। পরিবর্তনশীল হলে হার বাড়লে কিস্তি কত বাড়বে, সেটির হিসাব আগেই করে নিন।
ডাচ-বাংলা ব্যাংক এখন অন্য ব্যাংকের ঋণ ৮.৯৯ শতাংশ হারে নিয়ে নিচ্ছে। ব্র্যাক ব্যাংক দিচ্ছে ৯ শতাংশ হারে। পুরনো ঋণ নতুন হারে বদলে নেওয়ার সুযোগ থাকলে সেটিও বিবেচনা করুন। তবে বদলানোর আগে প্রসেসিং ফি, বাকি মেয়াদ আর শর্তগুলো মিলিয়ে দেখুন। কখনো কখনো ফি বেশি হলে বদলানো লাভজনক হয় না।
কখন ভাড়া থাকা ভালো
ভাড়া থাকারও নিজস্ব যুক্তি আছে। চাকরি বদলের সম্ভাবনা থাকলে, কিংবা কয়েক বছরের মধ্যে অন্য শহরে যাওয়ার পরিকল্পনা থাকলে ভাড়া থাকাই সহজ। ফ্ল্যাট কিনে ফেললে বিক্রি করতে সময় লাগে। আর বিক্রির সময় দাম নাও মিলতে পারে। যাঁদের হাতে ডাউন পেমেন্টের টাকা নেই, তাঁদের জন্য এখন ভাড়া থাকাই বাস্তবসম্মত। ঋণের কিস্তি দেওয়ার মতো মাসিক আয় না থাকলে জোর করে ফ্ল্যাট কেনা বিপদ ডেকে আনে।
আরেকটি বিষয় হলো নমনীয়তা। ভাড়া থাকলে এলাকা বদলানো যায়। অফিসের কাছাকাছি যাওয়া যায়। সন্তানের স্কুলের পাশে থাকা যায়। ফ্ল্যাট কিনলে এই নমনীয়তা কমে যায়। তাই যাঁদের জীবন এখনো স্থির হয়নি, তাঁদের জন্য ভাড়া থাকা ভুল সিদ্ধান্ত নয়।
সিদ্ধান্তের আগে তিনটি প্রশ্ন
প্রথম প্রশ্ন: মাসিক আয়ের কত অংশ কিস্তিতে যাবে? ব্যাংক সাধারণত আয়ের একটি নির্দিষ্ট অংশের বেশি কিস্তি দিতে দেয় না। নিজের হিসাবেও দেখুন, কিস্তি দেওয়ার পর সংসার চালানো যাবে কি না। দ্বিতীয় প্রশ্ন: ডাউন পেমেন্টের টাকা হাতে আছে কি? সঞ্চয় ভেঙে ডাউন পেমেন্ট দিলে জরুরি প্রয়োজনের টাকা থাকবে কি না, সেটি ভাবুন। তৃতীয় প্রশ্ন: এই এলাকায় কতদিন থাকবেন? পাঁচ বছরের কম থাকার পরিকল্পনা থাকলে কেনার চেয়ে ভাড়া থাকা ভালো হতে পারে।
ক্যালকুলেটর ব্যবহার করে নিজের হিসাবটি মিলিয়ে নিন। এস্টেট নিউজের ভাড়া বনাম কেনা ক্যালকুলেটর দিয়ে দেখুন, আপনার ক্ষেত্রে কোনটি সাশ্রয়ী। আর ঋণের পুরো খরচ জানতে এক কোটি টাকার ঋণের হিসাব পড়ুন। সিদ্ধান্তটি আপনার। তবে সিদ্ধান্তটি হোক হিসাবের, আবেগের নয়।
এই প্রতিবেদনটি তথ্যের জন্য দেওয়া হয়েছে। এটি আর্থিক পরামর্শ নয়। ঋণ নেওয়ার আগে ব্যাংকের সঙ্গে বিস্তারিত আলোচনা করুন।