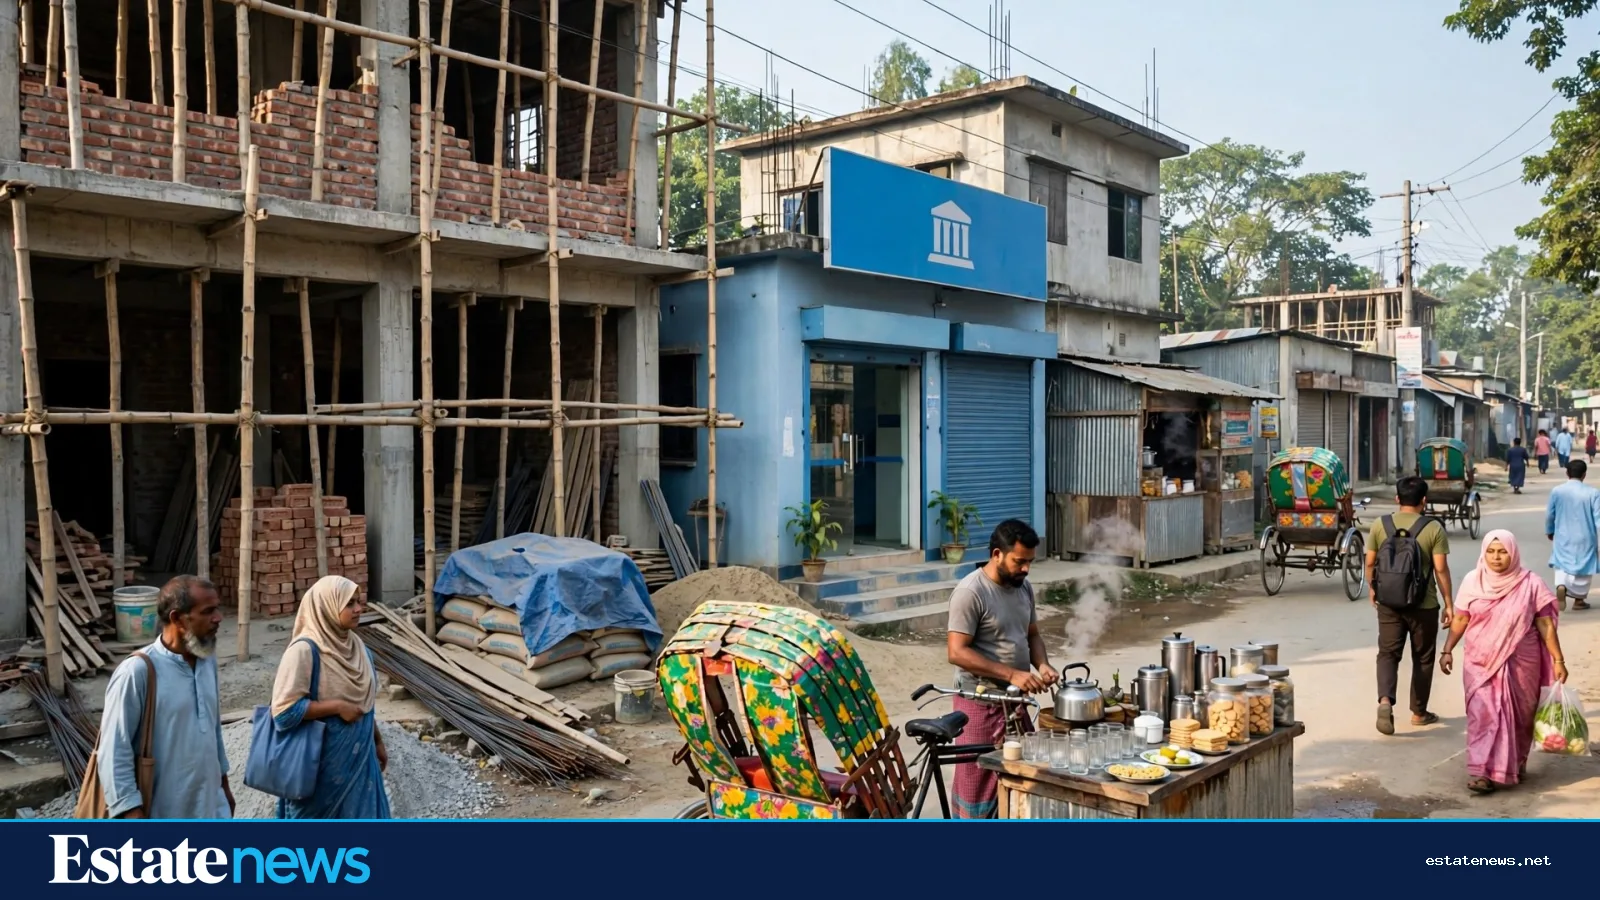
ঢাকার ফ্ল্যাটের বাজারের খবর সবাই জানে। জেলা শহরের ফ্ল্যাটের বাজারের খবর তেমন কেউ রাখে না। অথচ কুমিল্লা, ময়মনসিংহ, রংপুর কিংবা বরিশালে প্রতিদিনই নতুন বাড়ি উঠছে, আর সেসব বাড়ির জন্য ঋণ খুঁজছেন হাজারো পরিবার। এবার সেই বাজারের দিকে নজর দিচ্ছে দেশের অন্যতম আবাসন অর্থায়নকারী প্রতিষ্ঠান ডিবিএইচ ফাইন্যান্স।
ডিবিএইচ ফাইন্যান্স পিএলসি বড় শহরের বাইরে গৃহঋণ ছড়িয়ে দেওয়ার পরিকল্পনা করছে। সংস্থাটি আধা শহুরে বাজারে নতুন ঋণগ্রহীতাদের কাছে পৌঁছাতে চায়। লক্ষ্য একটাই, বাংলাদেশের গৃহঋণের বাজার এখনো অনেকটাই অচেনা রয়ে গেছে, সেই বাজারে পৌঁছানো। ডেইলি স্টারকে দেওয়া এক সাক্ষাৎকারে সংস্থার প্রধান নির্বাহী কর্মকর্তা নাসিমুল বাতেন এই পরিকল্পনার কথা জানিয়েছেন।
ছোট শহরে ঋণের চাহিদা

জেলা শহরে বাড়ি বানানোর ধরন ঢাকার চেয়ে আলাদা। এখানে অনেকেই নিজের জমিতে বাড়ি বানান। কেউ পুরোনো বাড়ি ভেঙে নতুন করেন, কেউ ছাদে আরও একটা তলা তোলেন। এসব কাজে টাকার দরকার হয়, কিন্তু ব্যাংক থেকে ঋণ পাওয়া সহজ নয়। কাগজপত্রের জটিলতা, আয়ের প্রমাণ দেওয়ার ঝামেলা আর শাখার দূরত্ব, সব মিলিয়ে অনেকেই শেষ পর্যন্ত আত্মীয়ের কাছ থেকে ধার নেন।
ডিবিএইচের পরিকল্পনা সেই ফাঁকটা ধরার চেষ্টা। আধা শহুরে এলাকায় যাঁরা প্রথমবার বাড়ি বানাচ্ছেন বা কিনছেন, তাঁদের কাছে পৌঁছাতে পারলে প্রতিষ্ঠানের গ্রাহকের সংখ্যা বাড়বে। একই সঙ্গে জেলা শহরের পরিবারগুলোও আনুষ্ঠানিক ঋণের সুবিধা পাবে।
প্রথমবারের ক্রেতার জন্য কী বদলাবে
জেলা শহরে প্রথমবার বাড়ি কেনা মানুষের হিসাব ঢাকার ক্রেতার চেয়ে আলাদা। জমির দাম কম, তাই বাড়ির মোট খরচও কম। কিন্তু আয়ও কম, আর আয়ের প্রমাণ দেওয়া কঠিন। অনেকের আয় আসে ব্যবসা থেকে, কারও আসে বিদেশে থাকা ছেলের পাঠানো টাকা থেকে। এসব আয় ব্যাংকের চোখে প্রমাণ করা সহজ নয়।
এখানেই আবাসন অর্থায়নকারী প্রতিষ্ঠানগুলোর পরীক্ষা। ঋণ দেওয়ার আগে তারা যাচাই করে, আবেদনকারী কিস্তি শোধ করতে পারবেন কি না। জেলা শহরে সেই যাচাইয়ের পদ্ধতি ঢাকার মতো হলে চলবে না। স্থানীয় আয়ের ধরন বুঝে ঋণ দিতে পারলে তবেই ছোট শহরের বাজারে সাফল্য আসবে।
জেলা শহরে ঋণ পাওয়ার প্রস্তুতি
জেলা শহরে ঋণের আবেদন করার আগে কয়েকটি কাগজ গুছিয়ে রাখা ভালো। আয়ের প্রমাণ, জাতীয় পরিচয়পত্র, জমির দলিল আর বাড়ির নকশার অনুমোদন, এসব কাগজ ছাড়া আবেদন আটকে যায়। যাঁদের আয় ব্যবসা থেকে আসে, তাঁদের ব্যাংক হিসাবের লেনদেনের রেকর্ড রাখা জরুরি। প্রবাসী পরিবারের ক্ষেত্রে রেমিট্যান্সের রেকর্ডও আয়ের প্রমাণ হিসেবে কাজে লাগতে পারে।
ঋণের কিস্তি কত হবে, তা আগেই হিসাব করে নেওয়া উচিত। মাসিক আয়ের একটা বড় অংশ কিস্তিতে চলে গেলে সংসারের অন্য খরচ চাপে পড়ে। তাই ঋণ নেওয়ার আগে ছয় মাসের কিস্তির সমান টাকা হাতে রাখা বুদ্ধিমানের কাজ। বাড়ি বানানো দীর্ঘ মেয়াদের কাজ, মাঝপথে টাকা ফুরিয়ে গেলে ছাদ অসমাপ্ত থেকে যায়।
বিশেষায়িত ঋণদাতা হিসেবে ডিবিএইচ
ডিবিএইচ ফাইন্যান্স সাধারণ ব্যাংকের মতো নয়। এটি আবাসন অর্থায়নে বিশেষায়িত একটি প্রতিষ্ঠান, যার মূল কাজই বাড়ি কেনা আর বাড়ি বানানোর জন্য ঋণ দেওয়া। সাধারণ ব্যাংকে গৃহঋণ অনেক কাজের মধ্যে একটি। কিন্তু ডিবিএইচের মতো প্রতিষ্ঠানে গৃহঋণই মূল ব্যবসা। তাই তাদের কর্মীরা বাড়ির দলিল, নকশা আর নির্মাণের ধাপগুলো ভালোভাবে বোঝেন।
এই বিশেষায়িত অভিজ্ঞতা ছোট শহরে কাজে লাগতে পারে। জেলা শহরে অনেক বাড়ি নিজের জমিতে ধাপে ধাপে বানানো হয়। কিস্তিতে কিস্তিতে টাকা ছাড় হয়, আর প্রতিটি ধাপের কাজ যাচাই করে পরের কিস্তি দেওয়া হয়। এই পদ্ধতি বোঝে এমন ঋণদাতা থাকলে ঋণগ্রহীতার সুবিধা হয়। আবার ঋণদাতার দিক থেকেও ঝুঁকি কমে, কারণ টাকা ধাপে ধাপে কাজের সঙ্গে মিলিয়ে দেওয়া হয়।
সাবধানে এগোনোর কথা
গৃহঋণ ছড়িয়ে দেওয়ার পরিকল্পনা ভালো খবর, তবে ঋণগ্রহীতাদের সাবধান থাকা দরকার। ঋণ নেওয়ার আগে সুদের হার, কিস্তির পরিমাণ আর মোট কত টাকা শোধ করতে হবে, এই তিনটি সংখ্যা লিখিতভাবে জেনে নেওয়া উচিত। জমির দলিল, অনুমোদন আর মিউটেশনের কাগজ ঠিক আছে কি না, তা যাচাই না করে ঋণ নেওয়া ঠিক নয়।
ডিবিএইচ এখনো নতুন ঋণের শর্ত বা সুদের হার প্রকাশ করেনি। তাই এই পরিকল্পনার বিস্তারিত জানতে আরও অপেক্ষা করতে হবে। তবে দিকটা পরিষ্কার, গৃহঋণ আর শুধু ঢাকা-চট্টগ্রামের গল্প থাকছে না। জেলা শহরের পরিবারগুলোও ধীরে ধীরে সেই গল্পের অংশ হচ্ছে। ছোট শহরে ঋণ পৌঁছালে শুধু বাড়ি বানানো সহজ হবে না, স্থানীয় নির্মাণশ্রমিক, মিস্ত্রি আর উপকরণ ব্যবসায়ীদের কাজও বাড়বে।