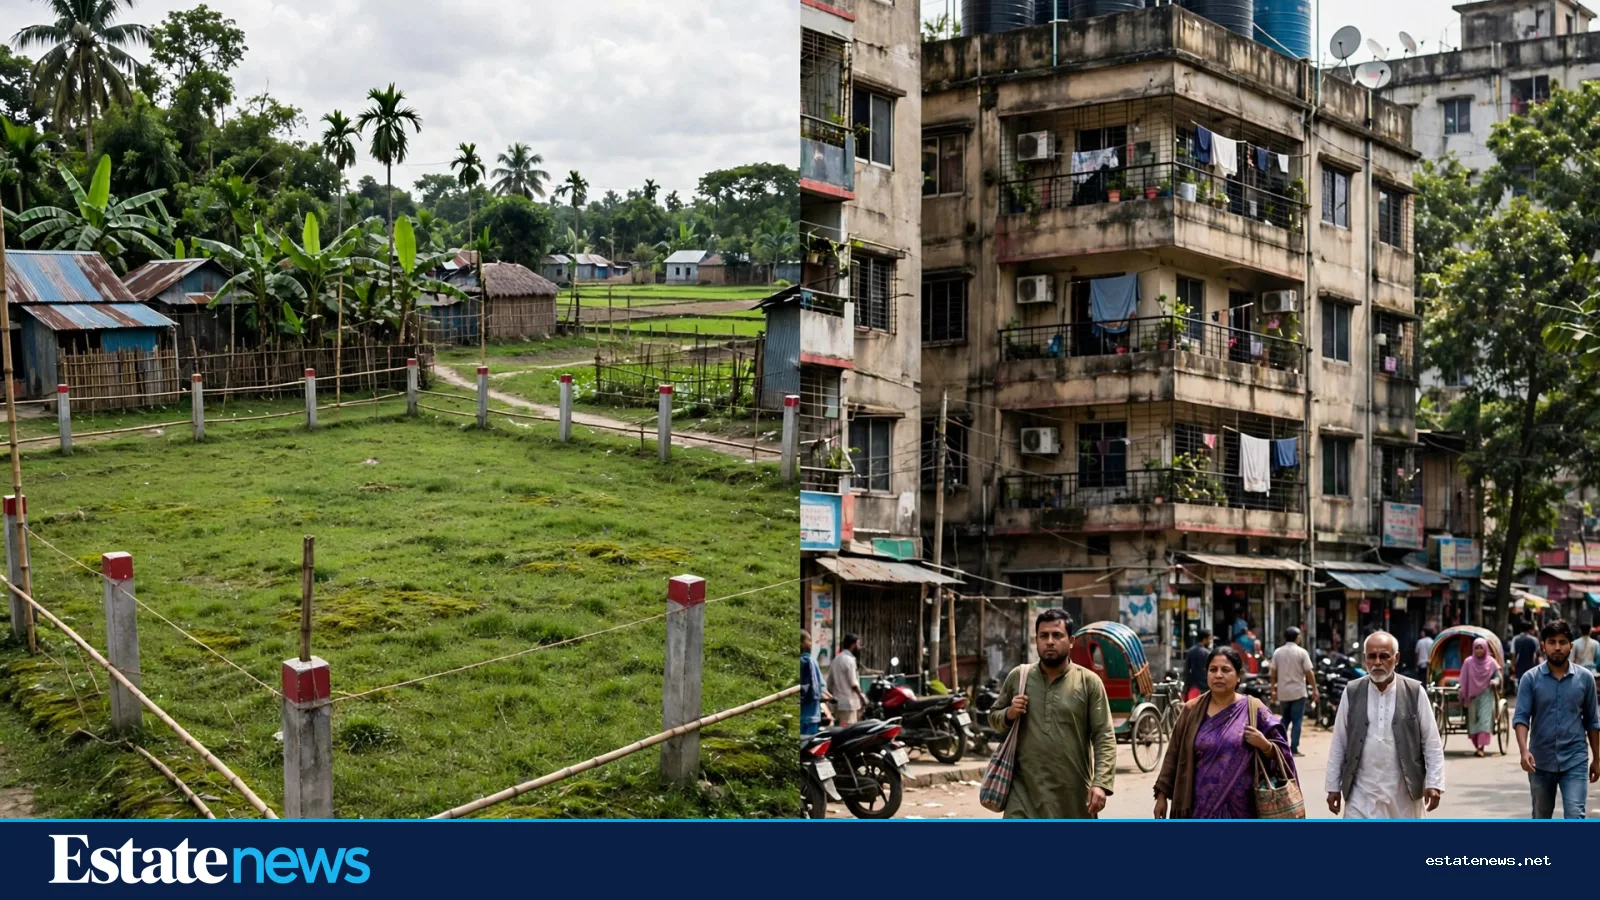
বাংলাদেশে টাকা জমলে প্রথম প্রশ্নটাই এই: জমি কিনব, নাকি ফ্ল্যাট? পরিবারের বড়রা জমির পক্ষে। তাদের যুক্তি, জমি কখনো কমে না, জমি হাতছাড়া হয় না। ছোটরা ফ্ল্যাটের পক্ষে। তাদের যুক্তি, ফ্ল্যাটে ভাড়া আসে, থাকা যায়, বিক্রি করা যায়। দুটো যুক্তিতেই সত্য আছে। আর দুটোতেই ফাঁক আছে, যা না দেখে কিনলে পরে আফসোস হয়।
জমির বড় সুবিধা এর সরলতা। জমিতে লিফট নেই, সার্ভিস চার্জ নেই, ভাড়াটিয়ার অভিযোগ নেই। কিনে রেখে দিলে খরচ প্রায় শূন্য। জমির বড় ঝুঁকি এর কাগজে। খতিয়ান, দাগ, মালিকানার ধারাবাহিকতা, নামজারি, এসবের একটায় গোলমাল থাকলে জমি কিনে মামলায় জড়িয়ে পড়তে হয়। ঢাকার আশপাশে একই জমি একাধিকবার বিক্রির গল্প নতুন নয়। তাই জমি কেনার আগে কাগজ যাচাইয়ে সময় আর টাকা খরচ করা অপচয় নয়, এটাই কেনার আসল খরচ।
ফ্ল্যাটের হিসাবটা অন্যরকম

ফ্ল্যাটের সুবিধা হলো আয়। ভাড়া দিলে প্রতি মাসে টাকা আসে। ঢাকায় একই ধরনের ফ্ল্যাটের ভাড়া আয় দামের তুলনায় প্রায় ২.৫ থেকে ৩.৫ শতাংশ বলে এস্টেট নিউজের ৬ নভেম্বরের ভাড়া বিশ্লেষণে বলা হয়েছে। অর্থাৎ ৫০ লাখ টাকার ফ্ল্যাট থেকে বছরে ভাড়া বাবদ এই হারে আয় হতে পারে, খরচ বাদ দেওয়ার আগে। সেটা বড় অঙ্ক নয়, কিন্তু নিয়মিত। আর নিজে থাকলে ভাড়া বাঁচে, সেটাও এক ধরনের আয়।
ফ্ল্যাটের খরচও নিয়মিত। সার্ভিস চার্জ, লিফটের রক্ষণাবেক্ষণ, জেনারেটরের জ্বালানি, পানির পাম্প, এসব প্রতি মাসে লাগে। ভাড়াটিয়া না থাকলে ভাড়া বন্ধ, কিন্তু খরচ বন্ধ হয় না। রেজিস্ট্রেশনের সময়ও খরচ আছে। স্ট্যাম্প ডিউটি ১.৫ শতাংশ, রেজিস্ট্রেশন ফি ১ শতাংশ, সিটি করপোরেশনের ভেতরে স্থানীয় সরকার কর ২ শতাংশ, নতুন ফ্ল্যাটে ১,৬০০ বর্গফুট পর্যন্ত ভ্যাট ২ শতাংশ। নামজারির ফি ১,১৭০ টাকা। ৭০ লাখ টাকার নতুন ফ্ল্যাটে এই খরচ প্রায় ৪.৫৫ লাখ টাকা দাঁড়ায়।
বিক্রি করতে গেলে কোনটা সহজ
টাকা ফেরত পাওয়ার প্রশ্নে দুটোর মধ্যে বড় পার্থক্য আছে। ফ্ল্যাট বিক্রি করতে ক্রেতা খুঁজতে হয়, দলিল যাচাই করাতে হয়, রেজিস্ট্রেশন করতে হয়। সময় লাগে, কিন্তু ঢাকায় ফ্ল্যাটের ক্রেতা আছে। জমি বিক্রিও সম্ভব, তবে জমির ক্রেতা কাগজ নিয়ে আরও সতর্ক থাকে। কাগজ পরিষ্কার থাকলে জমি বিক্রি সহজ। কাগজে প্রশ্ন থাকলে ক্রেতা দাম কমায়, অথবা সরে যায়।
জরুরি প্রয়োজনে টাকা দরকার হলে কোনোটাই দ্রুত বিক্রি হয় না। তাই যে টাকা এক বছরের মধ্যে লাগতে পারে, তা জমি বা ফ্ল্যাটে আটকে রাখা উচিত নয়। ব্যাংকে রাখাই সেক্ষেত্রে নিরাপদ।
নিজের প্রয়োজনটা আগে ঠিক করুন


সিদ্ধান্তটা আসলে বিনিয়োগের নয়, প্রয়োজনের। থাকার জন্য ফ্ল্যাট দরকার হলে ফ্ল্যাটই কিনুন। ভবিষ্যতে বাড়ি বানানোর পরিকল্পনা থাকলে, আর জমির কাগজ নিজে যাচাই করার ধৈর্য থাকলে, জমি ভাবা যায়। ভাড়া আয় চাইলে ফ্ল্যাট এগিয়ে। ঝামেলা কম চাইলে, আর দীর্ঘদিন ফেলে রাখতে পারলে, জমি এগিয়ে।
একটা মিশ্র পথও অনেকে নেন। থাকার ফ্ল্যাট একটা, আর বাকি টাকা সঞ্চয়ে। জমি কেনা হয় পরে, যখন কাগজ যাচাইয়ের সময় আর অভিজ্ঞতা দুটোই থাকে। এতে এক জায়গায় সব টাকা আটকে থাকে না।
ঋণের প্রশ্নটাও আলাদা
ফ্ল্যাট কেনার জন্য ব্যাংক ঋণ পাওয়া যায়, জমি কেনার জন্য ঋণ পাওয়া কঠিন। ব্যাংক সাধারণত তৈরি ফ্ল্যাট বা নির্মাণাধীন ফ্ল্যাটের জন্য ঋণ দেয়। খালি জমি কিনতে ঋণ চাইলে শর্ত অনেক কঠিন হয়, অনেক সময় ঋণ মেলেই না। তাই জমি কিনতে হলে নিজের সঞ্চয়ের টাকাই মূল ভরসা। ফ্ল্যাটের ক্ষেত্রে ঋণ পাওয়া গেলেও কিস্তির হিসাব আগে মিলিয়ে নিতে হবে। মাসিক আয়ের সঙ্গে কিস্তি, সার্ভিস চার্জ আর অন্যান্য খরচ মিলিয়ে দেখুন। কিস্তি দিতে গিয়ে সংসার চালানো কঠিন হয়ে গেলে সেই ফ্ল্যাট কেনা ঠিক হবে না।
কেনার আগে যে যাচাইগুলো ছাড়বেন না
জমি হলে খতিয়ান, দাগ নম্বর, মালিকানার ধারাবাহিকতা, নামজারির অবস্থা আর জমির দখল নিজে গিয়ে দেখুন। ফ্ল্যাট হলে রাজউকের অনুমোদন, দলিল, ডেভেলপারের আগের প্রকল্পের হস্তান্তরের ইতিহাস আর বর্তমান সার্ভিস চার্জ লিখিতভাবে নিন। দুই ক্ষেত্রেই বিক্রেতার কথায় ভরসা না করে নিজে কাগজ দেখুন।
জমি না ফ্ল্যাট, এই প্রশ্নের উত্তর সবার জন্য এক নয়। যার কাগজ পরিষ্কার, খরচের হিসাব মিলেছে আর টাকাটা দীর্ঘদিন আটকে রাখা যাবে, তার সিদ্ধান্তই সঠিক হবে।
এটি সাধারণ তথ্য, আর্থিক পরামর্শ নয়।