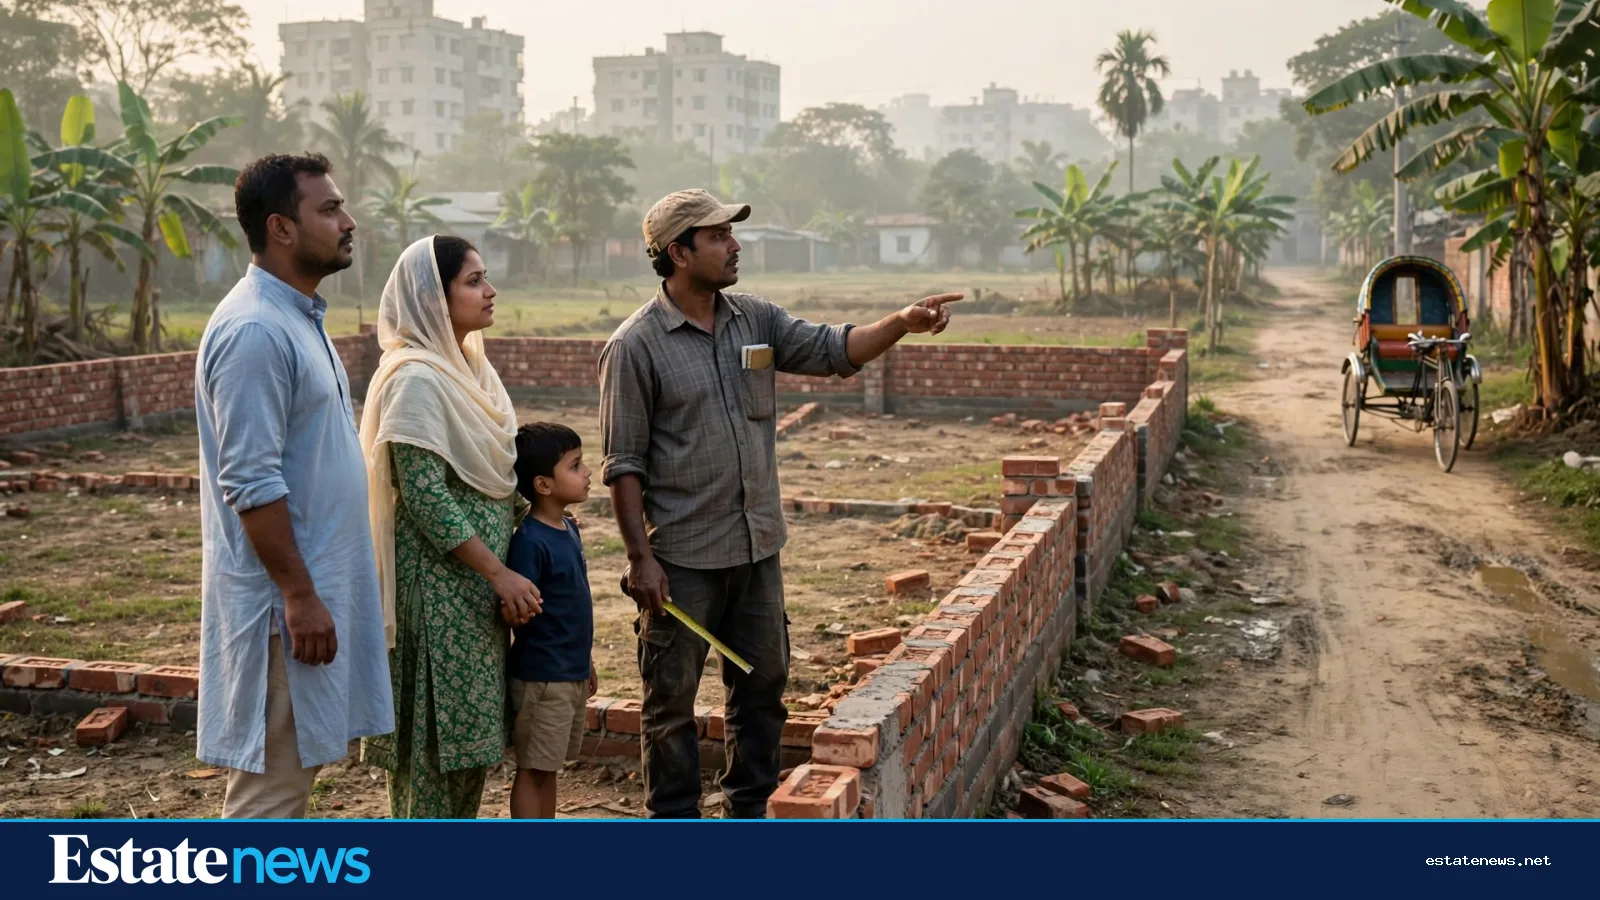
ঢাকার এক পরিবার সম্প্রতি সিদ্ধান্ত নিতে গিয়ে আটকে গিয়েছিল। হাতে কিছু সঞ্চয়, ব্যাংক থেকে ঋণ নেওয়ার সুযোগ, আর দুটি প্রস্তাব। একদিকে কেরানীগঞ্জের দিকে একটি প্লট, যেখানে নিজের পছন্দমতো বাড়ি বানানো যাবে। অন্যদিকে মিরপুরে একটি তৈরি ফ্ল্যাট, যেখানে চাবি হাতে পেলেই ওঠা যাবে। দাম প্রায় কাছাকাছি। তবু সিদ্ধান্তটা সহজ ছিল না, কারণ দুটি জিনিসের দাম এক হলেও দুটি জীবন এক নয়।
এই দ্বিধা এখন ঢাকার বহু পরিবারের। জমি কিনে বাড়ি বানানো মানে নিজের হাতে নকশা, নিজের গতিতে কাজ, আর ভবিষ্যতে ওপরে তলা বাড়ানোর সুযোগ। রেডি ফ্ল্যাট মানে সময় বাঁচানো, অনিশ্চয়তা কমানো, আর একটি তৈরি পাড়ায় সঙ্গে সঙ্গে উঠে যাওয়া। কোনটা ভালো, তার উত্তর পরিবারভেদে বদলায়।
জমির পথে যা যা লাগে

জমি কিনে বাড়ি বানানোর প্রথম সুবিধা স্বাধীনতা। কয়টি ঘর হবে, বারান্দা কোন দিকে থাকবে, সিঁড়ি কোথায় হবে, এসব সিদ্ধান্ত নিজের। পরিবার বড় হলে পরে আরও ঘর যোগ করা যায়, যদি নকশা আর অনুমোদনে সেই সুযোগ রাখা হয়। নিজের বাড়িতে ভাড়াটে-মালিকের টানাপোড়েন নেই, সার্ভিস চার্জের হিসাব নিজের হাতে।
কিন্তু এই পথে সময় আর তদারকি দুটোই লাগে। জমি কেনার পর অনুমোদন, নকশা, মিস্ত্রি, মালামাল, প্রতিটি ধাপে সিদ্ধান্ত নিতে হয়। নির্মাণের সময় পরিবারকে কোথাও ভাড়া থাকতে হয়, অর্থাৎ একই সঙ্গে ভাড়া আর নির্মাণ খরচ চলতে থাকে। যাঁরা চাকরি আর সংসার নিয়ে ব্যস্ত, তাঁদের জন্য এই তদারকি বড় চাপ হয়ে দাঁড়ায়। আর জমির কাগজে গলদ থাকলে বিপদ ফ্ল্যাটের চেয়ে বড় হয়, কারণ জমির মালিকানার ইতিহাস অনেক সময় দীর্ঘ আর জটিল।
ফ্ল্যাটের পথে যা যা মেলে
রেডি ফ্ল্যাটের সবচেয়ে বড় সুবিধা নিশ্চয়তা। ঘরে ঢুকে দেখা যায় আলো কেমন, পানি কেমন, লিফট চলে কি না, পাড়ার রাস্তা সন্ধ্যায় কেমন থাকে। ব্যাংক ঋণের ক্ষেত্রেও তৈরি ফ্ল্যাটের মূল্যায়ন সহজ, কারণ সম্পত্তিটা চোখের সামনে আছে। পরিবার চাইলে এক মাসের মধ্যে উঠে যেতে পারে, সন্তানের স্কুল বদলের পরিকল্পনাও সেই অনুযায়ী করা যায়।
অসুবিধাও আছে। নকশা বদলানো যায় না, ঘরের আকার যা আছে তাই। ভবনের রক্ষণাবেক্ষণ অন্য বাসিন্দাদের সঙ্গে মিলে করতে হয়, আর কমিটির সিদ্ধান্তে নিজের মত সবসময় চলে না। পুরোনো ফ্ল্যাট হলে কিছুদিন পর মেরামতের খরচ আসতে পারে, যা কেনার সময় ধরা হয়নি।
টাকার হিসাবটা যেভাবে মেলাবেন


দুই পথের খরচ তুলনা করতে গেলে শুধু কেনার দাম দেখলে হবে না। জমির ক্ষেত্রে জমির দাম, রেজিস্ট্রেশন, অনুমোদন, নির্মাণ ব্যয়, আর নির্মাণ চলাকালীন ভাড়া, সব মিলিয়ে মোট হিসাব করতে হবে। ফ্ল্যাটের ক্ষেত্রে ফ্ল্যাটের দাম, রেজিস্ট্রেশন, সার্ভিস চার্জ, আর সম্ভাব্য মেরামতের খরচ যোগ করতে হবে। নির্মাণ সামগ্রীর দাম বাড়লে জমির পথের বাজেটও বাড়ে, এটা আগেই মাথায় রাখা ভালো।
ঋণের দিক থেকেও পার্থক্য আছে। তৈরি ফ্ল্যাটের জন্য গৃহঋণ নেওয়ার প্রক্রিয়া সাধারণত সরল। জমি কিনে বাড়ি বানাতে গেলে জমি কেনা আর নির্মাণের জন্য আলাদা ব্যবস্থা লাগতে পারে, আর ব্যাংক ধাপে ধাপে টাকা ছাড়ে। ঋণ নেওয়ার আগে ব্যাংকের কাছ থেকে লিখিতভাবে শর্ত জেনে নেওয়া উচিত।
কেনার আগে যাচাইয়ের তালিকা
যে পথই বেছে নিন, কাগজপত্রের যাচাই একই রকম জরুরি।
- জমি হলে: দলিলের ধারাবাহিকতা, মিউটেশন, খতিয়ান আর দাগ নম্বর মিলিয়ে দেখুন, আর এলাকায় ভবন নির্মাণের অনুমোদন কে দেয়, জেনে নিন।
- ফ্ল্যাট হলে: ভবনের অনুমোদন, ডেভেলপারের হস্তান্তরের কাগজ, আর ফ্ল্যাটের দলিল ও মিউটেশন যাচাই করুন।
- দুটো ক্ষেত্রেই: পানি, গ্যাস, বিদ্যুৎ আর নিষ্কাশনের বাস্তব অবস্থা স্থানীয় বাসিন্দাদের কাছ থেকে জেনে নিন।
- যাতায়াত: কর্মস্থল আর স্কুলের দূরত্ব নিজে মেপে দেখুন, শুধু বিজ্ঞাপনের কথায় ভরসা করবেন না।
তাহলে সিদ্ধান্তটা কীভাবে নেবেন
নিজের হাতে বাড়ি বানানোর ধৈর্য আর সময় যাঁদের আছে, আর যাঁরা দীর্ঘদিন এক জায়গায় থাকতে চান, তাঁদের জন্য জমির পথ ভালো হতে পারে। যাঁদের দ্রুত উঠতে হবে, তদারকির সময় কম, আর তৈরি পাড়ার সুবিধা চাই, তাঁদের জন্য রেডি ফ্ল্যাট বুদ্ধিমানের পথ। অনেক পরিবার মাঝের পথও নেয়: শহরের কাছাকাছি ছোট প্লট কিনে রেখে পরে ধীরে বাড়ি বানানো, অথবা আপাতত ফ্ল্যাট কিনে পরে জমির দিকে যাওয়া।
আসল কথা একটাই। বাড়ি কেনা জীবনের সবচেয়ে বড় খরচ, আর এই খরচে তাড়াহুড়ো চলে না। দুটি পথের মোট খরচ, সময় আর ঝুঁকি কাগজে লিখে মিলিয়ে দেখুন। তারপর যে পথ পরিবারের জীবনের সঙ্গে মেলে, সেটাই সঠিক পথ।