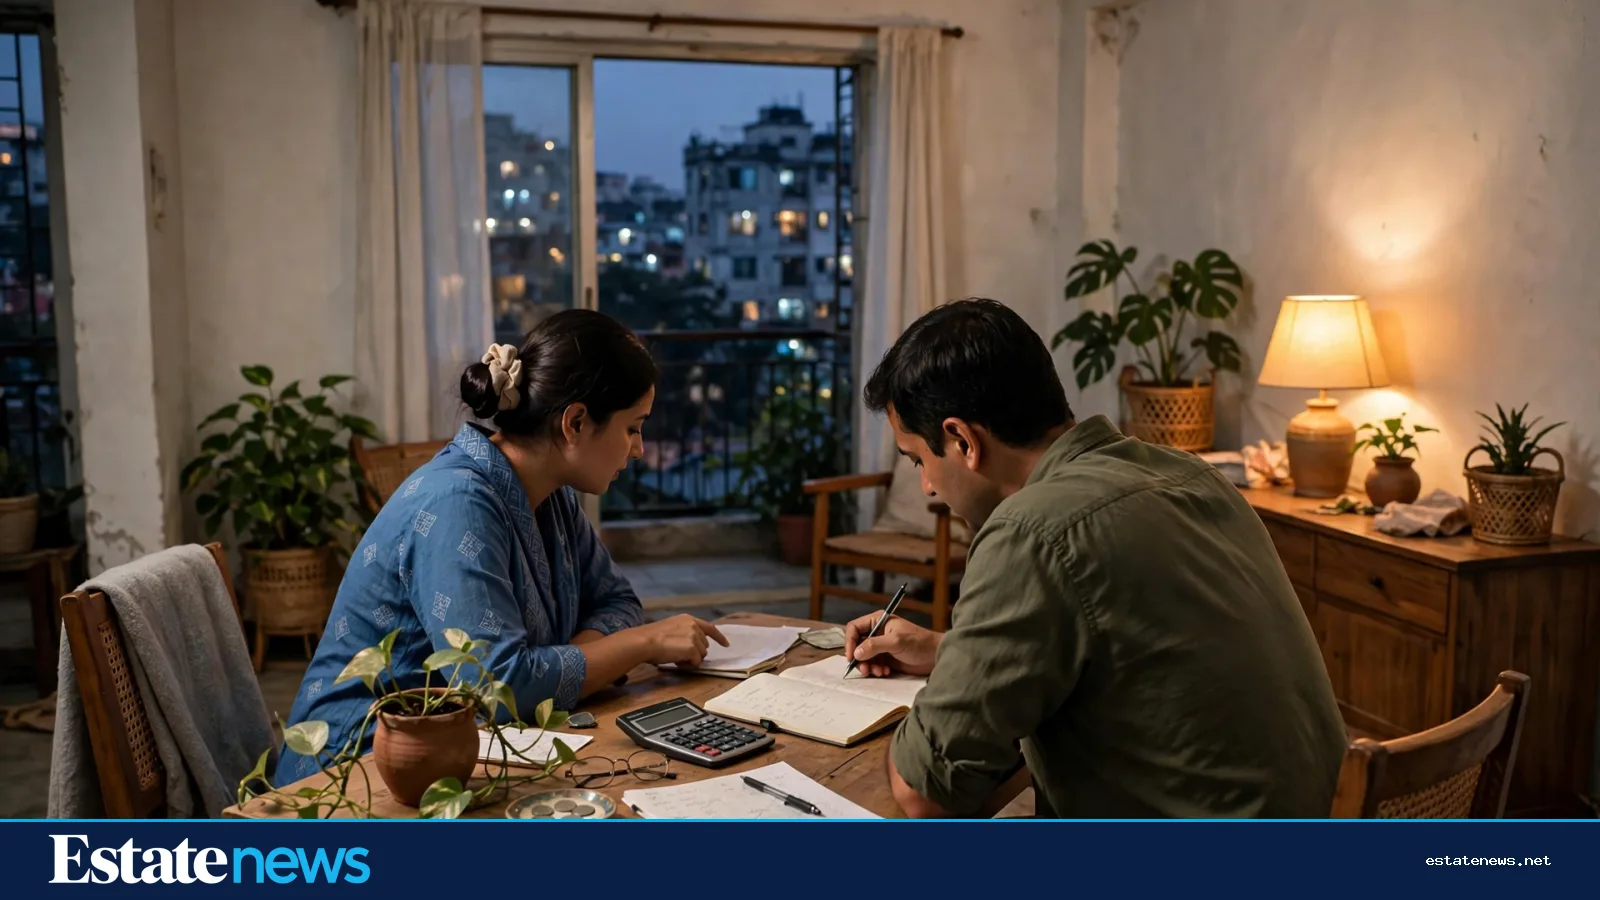
ফ্ল্যাট কেনার সময় বেশির ভাগ আলোচনা হয় দাম, ডাউন পেমেন্ট আর মাসিক কিস্তি নিয়ে। কিন্তু বাড়ির মালিক হওয়ার পর যে খরচগুলো আসে, সেগুলো নিয়ে আলোচনা অনেক কম হয়। আর ঠিক সেখানেই জরুরি তহবিলের প্রয়োজন দেখা দেয়। ডাউন পেমেন্ট একটি এককালীন খরচ। জরুরি তহবিল তার বিপরীত — এটি এমন একটি সঞ্চয়, যা হাতে থাকে বলেই অপ্রত্যাশিত খরচ এলে পরিবারকে ঋণ নিতে বা অন্য খরচ কাটতে হয় না।
একটি ফ্ল্যাট শুধু চার দেয়াল নয়। এর সঙ্গে যুক্ত থাকে লিফট, পানির পাম্প, জেনারেটর, বৈদ্যুতিক সংযোগ, দরজা-জানালা, বাথরুমের ফিটিংস এবং ভবনের যৌথ ব্যবস্থাপনা। এসবের যেকোনো একটি নষ্ট হলে মেরামতের খরচ হঠাৎ করে আসতে পারে। আবার আয়ের ক্ষেত্রেও ধাক্কা আসতে পারে — চাকরি বদল, ব্যবসায় মন্দা বা পরিবারের কারও অসুস্থতা। তখন মাসিক কিস্তি ও সার্ভিস চার্জ চালিয়ে যাওয়ার জন্য হাতে কিছু থাকা জরুরি হয়ে পড়ে।
ডাউন পেমেন্ট আর জরুরি তহবিল এক নয়

অনেক ক্রেতা সব সঞ্চয় ডাউন পেমেন্টে দিয়ে দেন। এতে ঋণের পরিমাণ কমে, কিন্তু হাত খালি হয়ে যায়। এরপর প্রথম মাসেই যদি কোনো মেরামত দরকার হয়, তবে আবার ধার করতে হয়। জরুরি তহবিলের উদ্দেশ্য ঠিক এ পরিস্থিতি এড়ানো। এটি বাড়ি কেনার খরচের অংশ নয়, বরং বাড়ি কেনার পর জীবনযাত্রা চালিয়ে যাওয়ার নিরাপত্তা।
বাংলাদেশ ব্যাংকের আবাসন ঋণ কাঠামো অনুযায়ী ব্যাংক সাধারণত সম্পত্তির মূল্যের ৭০ শতাংশ পর্যন্ত অর্থায়ন করে, বাকি অংশ ক্রেতাকে দিতে হয়। এর সঙ্গে নিবন্ধন ও অন্যান্য খরচ যোগ হয়। তাই মোট নগদ প্রয়োজনের হিসাব করার সময় জরুরি তহবিলকে আলাদা একটি লাইন হিসেবে ধরা উচিত, ডাউন পেমেন্টের ভেতরে মিশিয়ে ফেলা উচিত নয়।
আকার কীভাবে ঠিক করবেন
জরুরি তহবিলের কোনো একক সঠিক অঙ্ক নেই। এটি নির্ভর করে পরিবারের মাসিক খরচের ওপর। প্রথমে এক মাসের নিয়মিত খরচের তালিকা করুন — ঋণের কিস্তি, সার্ভিস চার্জ, বিদ্যুৎ, গ্যাস, পানি, বাজার, যাতায়াত ও অন্যান্য নিয়মিত খরচ। এরপর সেই মাসিক অঙ্ককে কয়েক মাস দিয়ে গুণ করলেই তহবিলের একটি ধারণা পাওয়া যায়।
উদাহরণ হিসেবে, শুধু হিসাবের পদ্ধতি বোঝাতে বলা যায়: কোনো পরিবারের মাসিক খরচ যদি ৫০ হাজার টাকা হয়, তবে তিন মাসের খরচ দাঁড়ায় ১ লাখ ৫০ হাজার টাকা, আর ছয় মাসের খরচ দাঁড়ায় ৩ লাখ টাকা। এটি কোনো বাজারের পরিসংখ্যান বা সুপারিশ নয়, শুধু গুণের হিসাব। কোন পরিবার কয় মাসের খরচ রাখবে, তা নির্ভর করবে আয়ের স্থিতি, পরিবারের সদস্য সংখ্যা ও অন্যান্য সঞ্চয়ের ওপর। একক আয়ের পরিবারের জন্য বেশি মাসের নিরাপত্তা যুক্তিসঙ্গত হতে পারে, আবার দুটি স্থিতিশীল আয় থাকলে কম মাসও চলতে পারে।
এছাড়া ভবনের বয়স ও অবস্থা বিবেচনায় রাখুন। পুরোনো ভবনে মেরামতের প্রয়োজন বেশি হতে পারে। নতুন ভবনে প্রথম দিকে তেমন বড় মেরামত নাও লাগতে পারে, কিন্তু সার্ভিস চার্জ ও সংযোগের খরচ তখনো থাকে।
কোথায় রাখবেন
জরুরি তহবিলের প্রধান গুণ হতে হবে সহজলভ্যতা। প্রয়োজনের সময় যেন তা দ্রুত তোলা যায়। এ কারণে একে দৈনন্দিন খরচের হিসাব থেকে আলাদা একটি হিসাবে রাখা ভালো, যাতে প্রতিদিনের খরচে তা খরচ হয়ে না যায়। আবার এমন জায়গায় রাখা উচিত নয়, যেখান থেকে টাকা তুলতে দীর্ঘ সময় লাগে বা জরিমানা দিতে হয়। লাভের আশায় জরুরি টাকা ঝুঁকিপূর্ণ জায়গায় রাখা ঠিক নয়, কারণ প্রয়োজনের সময় তার মূল্য কমে থাকতে পারে।
একটি ব্যবহারিক নিয়ম হলো: জরুরি তহবিল থেকে খরচ করলে, পরের মাসগুলোতে ধীরে ধীরে তা আবার পূরণ করা। তাহলে তহবিল সব সময় প্রস্তুত থাকে।
ডাউন পেমেন্ট বাড়ি কেনায়, জরুরি তহবিল বাড়িতে টিকে থাকায় সাহায্য করে।
ধীরে ধীরে গড়ে তোলা যায়
একসঙ্গে বড় অঙ্ক জমানো সবার পক্ষে সম্ভব নয়। সেক্ষেত্রে ফ্ল্যাট কেনার আগেই ছোট করে শুরু করা যায়, আর কেনার পর প্রতি মাসে নির্দিষ্ট একটি অঙ্ক সরিয়ে রেখে তহবিল পূর্ণ করা যায়। গুরুত্বপূর্ণ হলো, তহবিলের অস্তিত্ব — তার আকার ধীরে ধীরে বাড়ানো যায়, কিন্তু শূন্য হাতে বাড়ির মালিক হওয়া ঝুঁকিপূর্ণ।
বাড়ি কেনা একটি দীর্ঘমেয়াদি সিদ্ধান্ত। কিস্তি, সার্ভিস চার্জ ও মেরামত — এই তিন খরচ মিলিয়ে যে পরিবার আগে থেকে একটি আলাদা সঞ্চয় রাখে, সে পরিবার অপ্রত্যাশিত ধাক্কায় কম ভোগে। জরুরি তহবিল কোনো বিলাসিতা নয়, এটি বাড়ির মালিকানারই একটি অংশ।
এই প্রতিবেদন তথ্যমূলক। কোনো আর্থিক পরামর্শ নয়। ঋণ ও সঞ্চয়ের সিদ্ধান্ত নেওয়ার আগে নিজের ব্যাংক ও আর্থিক অবস্থা যাচাই করুন।
প্রতিদিনের সম্পত্তি, বাজার ও অর্থের খবর পেতে ফেসবুকে Estate News ফলো করুন: https://www.facebook.com/profile.php?id=61593817347872